Quand le couperet tombe dans votre boîte mail après un choc violent, la panique gagne vite le terrain. Votre véhicule adoré ne reverra jamais la route dans son état d’origine. C’est le choc du diagnostic pour tout automobiliste. Pourtant, garder son calme devient votre meilleure arme pour affronter la situation. Comprendre les coulisses de ce processus change radicalement la donne. Plongeons ensemble dans ce labyrinthe pour tout décrypter sans stress ni fausse note.
Le rôle central de l’expert automobile
L’aventure commence toujours par le passage crucial de l’expert automobile mandaté par votre compagnie. Ce professionnel examine chaque centimètre de votre tôle froissée avec une attention chirurgicale. Son objectif numéro un consiste à chiffrer le montant exact des réparations. Mais attention, ce spécialiste ne se limite pas à cela dans sa mission quotidienne. Il évalue aussi l’état général avant le choc pour estimer la cote. Sa loupe inspecte l’historique et le marché actuel avec rigueur. Ce diagnostic pose les bases de toute la suite pour votre dossier. Un rapport minutieux arrive ensuite directement sur le bureau de l’assureur. L’expert automobile utilise des référentiels précis pour estimer les dégâts matériels. Chaque détail compte pour éviter une décote injustifiée sur votre vieille berline. Lorsque le sinistre découle d’événements climatiques exceptionnels, la prise en charge des catastrophes naturelles par les assureurs obéit à des règles spécifiques qu’il faut absolument maîtriser. Le technicien analyse alors l’impact global de la tempête ou des inondations sur votre habitacle. Cette étape administrative demande de la patience et une bonne dose de sang-froid. Le rapport d’expertise valide ou invalide la possibilité d’une remise en état sécurisée.
Quand la facture s’envole face à la cote
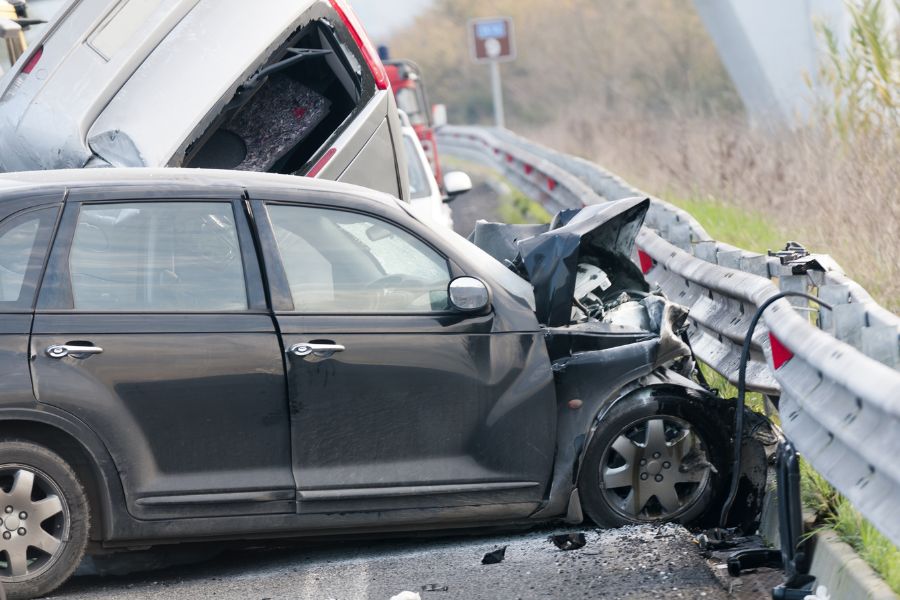
Le verdict économique ne fait souvent aucun cadeau aux propriétaires de véhicules accidentés. Si les frais de remise en état dépassent la valeur marchande, la sentence tombe implacablement. Une voiture déclarée économiquement irréparable ne signifie pas forcément pliée en deux. Parfois, un simple choc sur un flanc suffit à déséquilibrer la balance financière. Les pièces neuves coûtent cher, très cher sur le marché actuel des garages. L’assureur préfère alors solder le dossier rapidement en vous proposant une indemnité forfaitaire. Le seuil fatidique est atteint en un clin d’œil sur le devis du garagiste. Cette règle froide protège les compagnies mais laisse souvent l’automobiliste complètement perplexe. Pour anticiper l’impact de ce type de dossier sur votre budget futur, vous pouvez consulter le calcul du montant de votre prime d’assurance afin d’ajouter des garanties protectrices. L’augmentation des tarifs après un sinistre total pèse lourdement sur les finances du foyer. Chaque contrat mérite une attention particulière lors de son renouvellement annuel. Les discussions avec votre conseiller s’annoncent parfois serrées pour défendre votre portefeuille. La gestion de ces formalités demande une vigilance constante de votre part.
Tout savoir sur le calcul du remboursement
Vient enfin le moment tant attendu du chiffrage pécuniaire de votre préjudice. Quel remboursement espérer pour une voiture épave après un tel coup dur ? La compagnie se base sur la fameuse valeur de replacement fixée par le rapport technique. Cette somme correspond au prix d’achat d’un modèle identique sur le marché de l’occasion. Oubliez la valeur sentimentale ou les options ajoutées hier sur votre tableau de bord. Seuls les chiffres réels et la cote actuelle dictent la loi des experts. Le versement tarde parfois à arriver sur votre compte bancaire en raison des vérifications. Le délai d’indemnisation pour un véhicule épave varie selon la complexité du dossier en cours. Les gestionnaires multiplient les contrôles avant de valider le virement définitif sur vos comptes. Cette période de transition génère souvent des tensions au sein du foyer familial. Il faut savoir s’armer de patience pour obtenir gain de cause auprès d’eux. Les services de conciliation restent accessibles en cas de désaccord persistant sur les sommes.
Que devient votre ancienne compagne de route ?
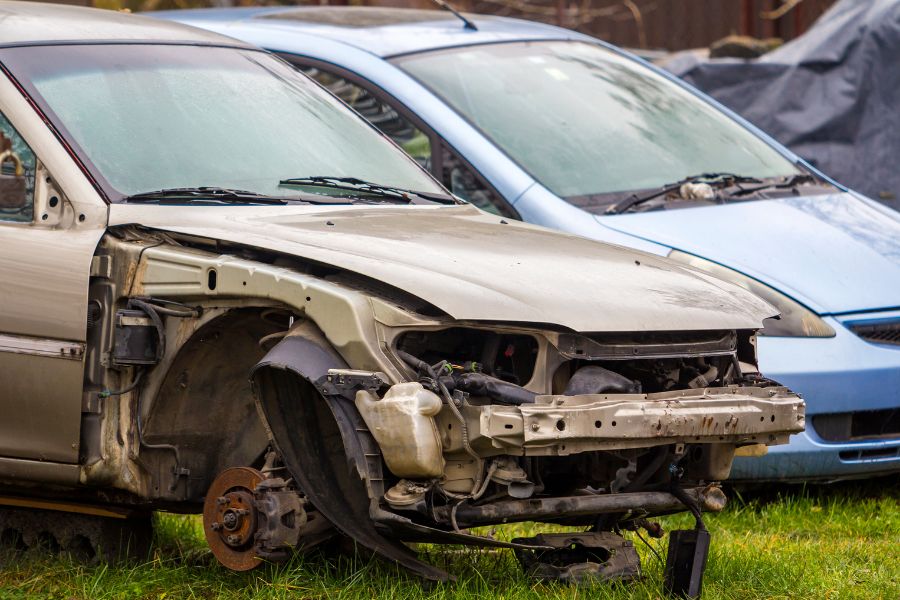
Une question taraude immédiatement l’esprit des conducteurs dans cette situation délicate. Que devient une voiture classée économiquement irréparable une fois le chèque validé ? L’engin rejoint généralement un centre spécialisé pour y être dépollué dans les règles. Une épave ne peut plus rouler librement sur le bitume français sans un nouveau contrôle. La carte grise se retrouve alors bloquée par les services officiels de la préfecture. Cette mesure drastique évite la circulation de véhicules dangereux pour la sécurité routière. La prime versée par l’assureur compense la perte sèche de votre bien matériel. Parfois, un rachat des restes reste possible pour les bricoleurs passionnés de mécanique ancienne. Cette option implique toutefois des démarches administratives lourdes et un suivi rigoureux. Le véhicule doit repasser par des phases de contrôle technique extrêmement strictes. Les contraintes légales découragent la grande majorité des propriétaires sinistrés.
La contre-attaque face à une estimation trop basse
L’offre de l’assureur vous semble ridicule au vu de l’entretien récent de votre auto ? Ne signez rien les yeux fermés dans cette situation financière délicate. Vous avez le droit absolu de contester cette proposition initiale formulée par l’expert. Comment contester l’estimation de l’expert automobile avec efficacité et méthode au quotidien ? Il suffit de rassembler des factures récentes prouvant la valeur réelle de votre investissement. Les garagistes locaux peuvent aussi vous fournir des arguments en or massif. Une contre-expertise indépendante débloque souvent des situations bloquées au point mort. Restez courtois mais ferme face au gestionnaire de votre dossier d’indemnisation. Les négociations prennent parfois plusieurs semaines avant d’aboutir à un compromis satisfaisant. Votre persévérance constitue votre meilleur atout pour obtenir une rallonge financière. Ne lâchez rien face aux propositions initiales souvent sous-estimées par les compagnies.
Questions fréquentes
Que faire si je refuse l’offre de l’assureur ?
Vous pouvez mandater un autre professionnel à vos frais pour une contre-expertise. Le dialogue s’ouvre alors pour trouver un accord amiable.
Puis-je conserver mon véhicule après l’indemnisation ?
Oui, sous conditions strictes si le montant des réparations n’implique pas de danger immédiat. Le montant du règlement sera alors amputé de la valeur résiduelle.
Combien de temps prend la procédure complète ?
Le processus prend généralement entre deux et quatre semaines selon la réactivité des différents intervenants.